Novas regras do Pix: veja mudanças e prazos de 2027
As novas regras do Pix anunciadas pelo Banco Central ampliam o uso do Pix Automático, criam proteções para boleto com QR Code e ajustam o combate a fraudes. Segundo as informações divulgadas, parte das medidas já vale, enquanto os principais prazos são 1º de fevereiro e 1º de julho de 2027. As mudanças afetam bancos, empresas e clientes, sobretudo quem usa conta-salário, Pix Cobrança ou pagamentos recorrentes.
Tabela de conteúdos
Resumo rápido
As novas regras do Pix não criam estorno automático para toda transferência feita por engano. Elas definem exceções para conta-salário, previnem cobrança duplicada e reforçam a revisão de alertas de fraude.
O que muda nas novas regras do Pix
- Conta-salário poderá usar Pix Automático em julho de 2027.
- Boleto e QR Code terão trava contra pagamento duplicado.
- Cliente poderá revisar alerta de suspeita de fraude.
- Exclusão de instituições do Pix passa a ser imediata.
O ponto mais relevante para trabalhadores é a autorização do Pix Automático em conta-salário a partir de 1º de julho de 2027. A modalidade é voltada a cobranças periódicas, como mensalidades, assinaturas e contas de serviços. Ela será a única forma de envio direto via Pix permitida nesse tipo de conta.
Isso não transforma a conta-salário em uma conta corrente comum. O recebimento de Pix comum permanece vedado, exceto para valores da Secretaria do Tesouro Nacional e para devoluções. Portanto, quem recebe salário nessa modalidade deverá conferir se o pagamento recorrente será feito pelo Pix Automático e se há saldo disponível na data da cobrança.
Boleto com QR Code: como fica a cobrança híbrida
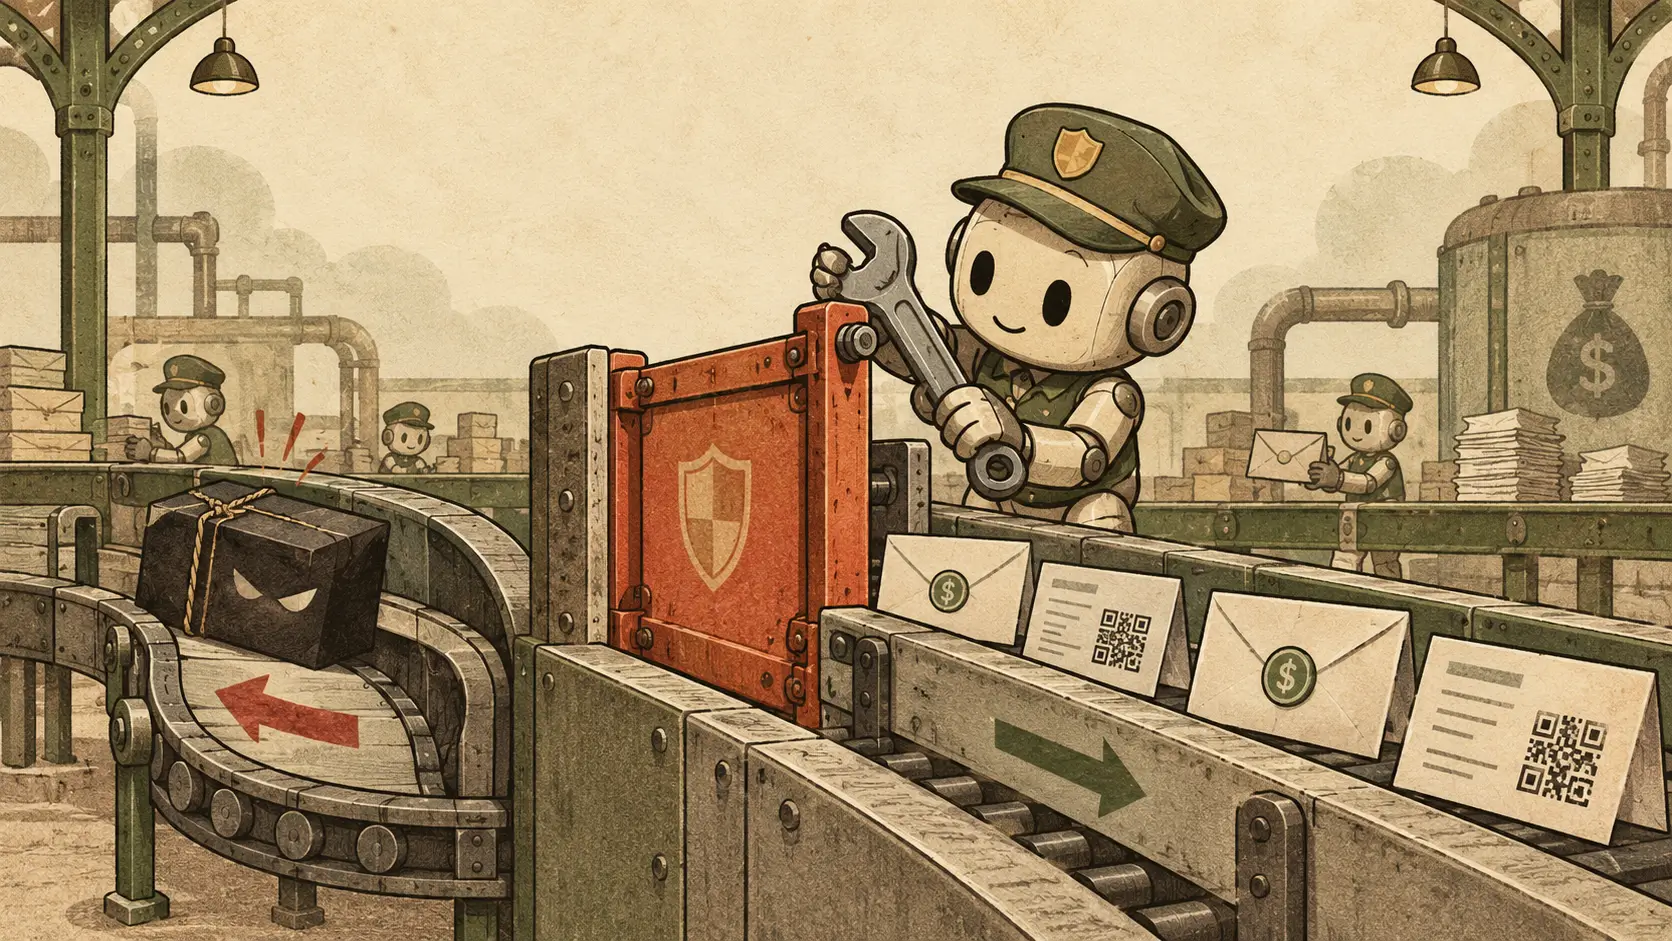
A partir de 1º de fevereiro de 2027, a chamada cobrança híbrida — documento que reúne código de barras de boleto e QR Code do Pix Cobrança — terá exigências específicas. A instituição deverá impedir que o cliente faça um Pix depois de o boleto correspondente já ter sido quitado.
Na prática, a regra busca reduzir erros em que a mesma dívida é paga duas vezes por canais diferentes. Se houver falha operacional e uma cobrança indevida ou duplicada for concluída, a instituição financeira responsável deverá corrigir a situação com recursos próprios. Ainda assim, é prudente guardar comprovantes e conferir o status do pagamento antes de tentar quitar o documento novamente.
| Medida | Quando vale | Efeito principal |
|---|---|---|
| Pix Automático em conta-salário | 1º/07/2027 | Pagamentos recorrentes |
| Regra de cobrança híbrida | 1º/02/2027 | Evita duplicidade entre boleto e Pix |
| Revisão de alerta no DICT | 1º/02/2027 | Resposta em até sete dias |
| Exclusão de participante | Já em vigor | Efeito imediato após decisão final |
Fraudes, DICT e pedido de revisão
Outra frente das novas regras do Pix trata das marcações de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais, o DICT. Esse registro sinaliza que uma chave Pix, CPF ou CNPJ pode ter aparecido em uma situação com indícios fundamentados de irregularidade. Com base nisso, as instituições financeiras podem bloquear, limitar ou recusar transações.
Desde 1º de fevereiro de 2027, conforme a norma descrita na notícia, a pessoa deverá ser avisada quando receber a marcação e poderá solicitar revisão. A instituição que registrou o alerta terá até sete dias para responder e também será responsável por cancelar a anotação caso a suspeita não se confirme. O procedimento cria uma camada de transparência, mas não elimina a necessidade de proteção: desconfie de pedidos urgentes, confirme dados do recebedor e nunca compartilhe senhas.
Uma marcação de suspeita de fraude não equivale, por si só, a uma condenação: ela é um alerta operacional que deve ter comunicação e possibilidade de revisão.
Devolução por engano não é automática
É importante separar duas situações. As novas regras do Pix mencionam devoluções como uma das exceções de crédito em conta-salário; isso não significa que qualquer Pix enviado por engano será automaticamente devolvido. Em transferências equivocadas, a recuperação depende da cooperação do recebedor e dos procedimentos aplicáveis ao caso.
Já as vítimas de golpes continuam contando com o Mecanismo Especial de Devolução (MED), que tem regras próprias. Ao identificar uma fraude, o consumidor deve avisar seu banco pelos canais oficiais o mais rápido possível, registrar os comprovantes e acompanhar a contestação. O MED não é garantia de ressarcimento, mas é o caminho previsto para tentar rastrear e bloquear valores ligados a fraude.
Bancos excluídos terão efeito imediato
Algumas alterações já estão vigentes. Antes, uma instituição excluída do Pix podia permanecer no arranjo por até 30 dias após a penalidade definitiva. Agora, o desligamento tem efeito imediatamente depois da comunicação da decisão final. O Banco Central também prevê suspensão imediata para instituições em liquidação extrajudicial e regras para uma saída ordenada, buscando permitir que clientes retirem seus recursos.
Para o usuário, a principal orientação é acompanhar comunicados do banco, conferir cobranças recorrentes e agir rapidamente diante de qualquer indício de fraude no Pix.
Quando conta-salário poderá usar Pix Automático?
A partir de 1º de julho de 2027. O uso será destinado a pagamentos recorrentes, como contas, mensalidades e assinaturas, conforme as regras divulgadas.
Pix enviado por engano terá devolução automática?
Não. As novas regras do Pix não determinam estorno automático para qualquer erro. O valor devolvido é uma exceção de crédito em conta-salário.
O que acontece se eu pagar boleto e QR Code?
A cobrança híbrida deverá bloquear o Pix se o boleto já estiver quitado. Se uma falha causar duplicidade, a instituição deverá corrigir a cobrança.
Como contestar uma suspeita de fraude no DICT?
O cliente deverá ser informado sobre a marcação e poderá pedir revisão à instituição responsável. A resposta deve ocorrer em até sete dias.
Considerações finais
As novas regras do Pix combinam expansão de funcionalidades e controles de segurança. Em 2027, conta-salário, cobrança híbrida e alertas no DICT terão procedimentos mais definidos. Para evitar prejuízos, confirme cada transação, mantenha os comprovantes e procure a instituição financeira imediatamente em caso de golpe ou cobrança duplicada.